2018年中国工业机器人销售情况及未来市场预测分析
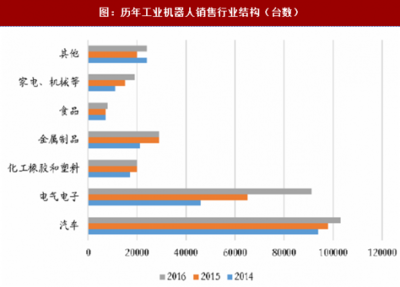
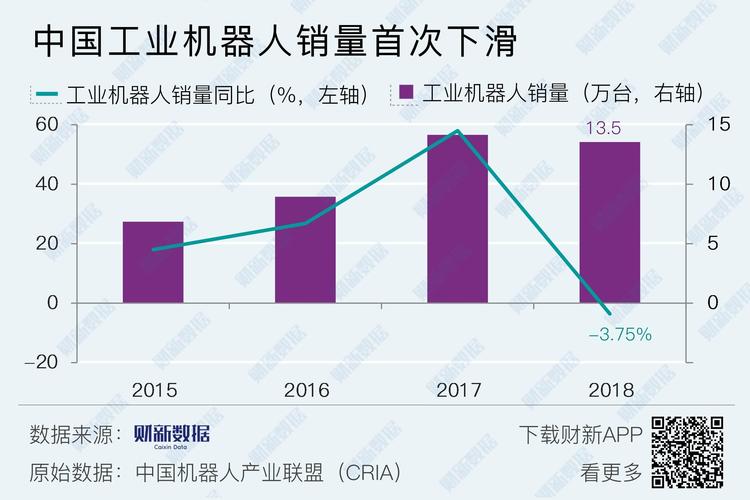
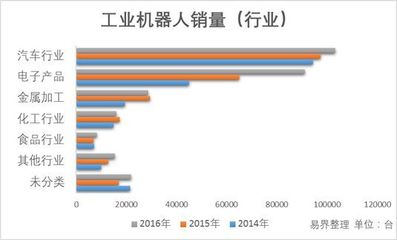
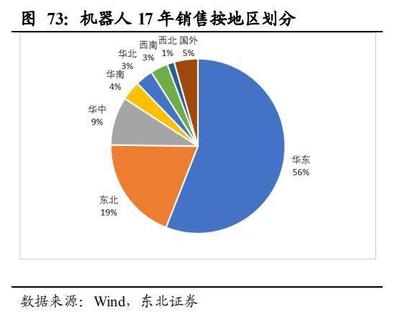
2018年,中国工业机器人市场经历了高速增长后的首次增速放缓,但整体销售规模仍稳居全球第一。据中国机器人产业联盟(CRIA)统计,2018年中国市场工业机器人销量约15.6万台(同比增长约13.7%),其中多关节机器人占比超过60%。销售额方面,受产品价格下降影响,2018年市场规模约62亿美元,同比增幅不足10%。外资品牌(如发那科、ABB、安川、库卡)占据约60%的份额,但本土企业(如埃斯顿、新时达、拓斯达)在SCARA、DELTA等轻型机器人领域持续突破。\n\n从应用行业看,汽车行业仍是最大需求方(占比约35%),但增速放缓;3C电子行业(占比约28%)需求保持较快增长;金属加工、塑料及化学制品、食品饮料等行业应用比例逐步提升。区域分布上,华东、华南地区仍然主导,但中部和西部地区增速高于全国平均水平。\n\n2019年上半年,受下游投资放缓及贸易摩擦影响,工业机器人产量和销量出现同比下降,但下半年逐步企稳。长期来看,人口红利消失、制造业转型升级、政策支持(如《机器人产业发展规划》)等因素将驱动市场复苏。预计2019-2021年行业年均复合增长率约15%,到2021年销量有望突破22万台。其中,协作机器人、移动机器人(AGV/AMR)以及数字化 SaaS 服务将成为新增长点。本土品牌在中低端市场渗透率提升,核心零部件(减速器、伺服电机、控制器)国产化率提高到35%以上。市场结构将从“量的扩张”转向“质的提升”,行业洗牌加速,具备技术积累和场景落地能力的企业将胜出。该图表及数据直接映射工业机器人。
}
如若转载,请注明出处:http://www.zyh0828.com/product/46.html
更新时间:2026-11-03 07:51:20