重启,更快更强 20210年代工业
{
"title": "2017年全球工业机器人市场分析报告:销量激增与制造业的智能化转身",
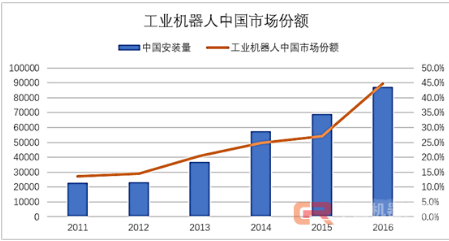
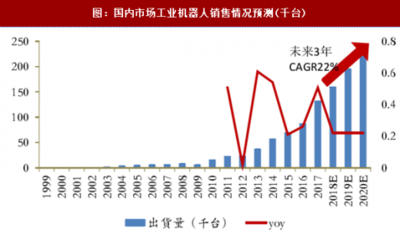
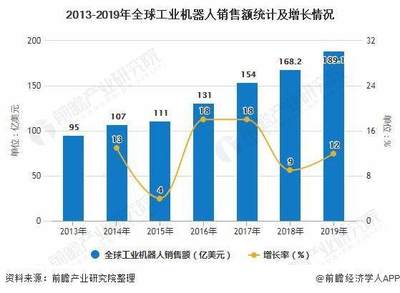
"content": "## 一、引言\n\n2017年,全球工业机器人市场迎来了前所未有的爆发式增长。根据国际机器人联合会(IFR)发布的《2017年世界机器人报告》,当年全球工业机器人销量达到38.1万台,较2016年增长29%,创下历史新高之一下。这一数字不仅远超2010年(约12万台)的水平,更标志着全球制造业智能化转型进入加速阶段。\n\n## 二、市场规模与增长动力\n\n2017年全球工业机器人市场销售额约为162亿美元,同比增长21%。增长的主要驱动力来自三个方面:\n\n1. 自动化升级需求:制造业面临劳动力短缺和成本上升的压力,尤其是中国、日本、德国等制造业大国,企业加速部署机器人以提升生产效率和一致性。\n2. 技术成本下降:机器人本体、传感器和控制系统成本持续下降,使得中小型企业也能负担自动化解决方案。\n3. 政策扶持:中国“中国制造2025”、德国“工业4.0”、美国“先进制造业伙伴计划”等国家战略为机器人产业提供了资金与政策支持。\n\n## 三、区域市场分析\n\n区域表现呈现“一超多强”格局:\n\n- 亚洲/澳大利亚:全球最大的工业机器人市场,2017年销量约24.4万台,占全球总量的64%。其中中国销量达13.8万台,同比增长58%,连续五年成为全球最大市场;日本销量约4.5万台,韩国约3.9万台。\n- 欧洲:销量约6.6万台,同比增长16%。德国是最大市场(约2.2万台),意大利、法国紧随其后。\n- 美洲:销量约5.5万台,同比增长17%。美国是主要市场(约3.3万台),墨西哥和巴西增长迅速。\n\n## 四、行业应用分布\n\n2017年工业机器人的应用仍以传统领域为主,但新兴行业增长显著:\n\n- 汽车行业:仍是最大应用领域,占比约33%,销量约12.6万台。焊接、喷涂、装配环节高度自动化。\n- 电子/电气行业:占比约31%,销量约11.8万台,同比增长27%。智能手机、半导体制造推动了对SCARA和六轴机器人的需求。\n- 金属加工:占比约12%,销量约4.5万台。\n- 食品饮料:占比约3%,但增速高达40%,成为最具潜力的新兴领域。\n- 其他:包括医药、化妆品、物流等。\n\n## 五、主要厂商与竞争格局\n\n2017年,全球工业机器人市场仍由“四大家族”主导:\n\n- 发那科(FANUC):全球市占率约17%,在汽车和电子领域优势明显。\n- ABB:市占率约13%,在电气和物流自动化表现突出。\n- 库卡(KUKA):市占率约10%,被美的收购后加速在中国布局。\n- 安川电机(Yaskawa):市占率约9%,在伺服电机和运动控制领域具有优势。\n\n爱普生、史陶比尔、优傲(UR)等企业在细分市场表现不俗。中国本土企业如埃斯顿、新松、拓斯达等虽然市占率合计不足10%,但增速远高于行业平均。\n\n## 六、技术趋势\n\n2017年的市场特点也反映了技术演进方向:\n\n- 协作机器人兴起:优傲、Rethink Robotics等推动协作机器人销量增长,适合人机共融场景。\n- 智能化与互联:机器人开始集成视觉、力觉传感器和AI算法,实现自适应抓取和自学习。\n- 模块化与标准化:关节模块、控制器的标准化降低了集成门槛,缩短了部署周期。\n\n## 七、结论与展望\n\n2017年是全球工业机器人市场的里程碑年份。销量与销售额双双创纪录,亚洲尤其是中国成为核心增长引擎。市场也面临挑战:中小型企业自动化改造的资金压力、集成人才短缺、以及贸易摩擦带来的不确定性。随着人工智能、5G和物联网技术的融合,工业机器人将向更柔性、更智能、更互联的方向发展。2018年预计销量将突破40万台,全球制造业的智能化浪潮不可逆转。\n\n---\n注:本文数据基于IFR、中国机器人产业联盟及公开市场研究报告整理。"
}
如若转载,请注明出处:http://www.zyh0828.com/product/10.html
更新时间:2026-11-03 05:55:26