2018年中国工业机器人销售情况及未来市场预测分析
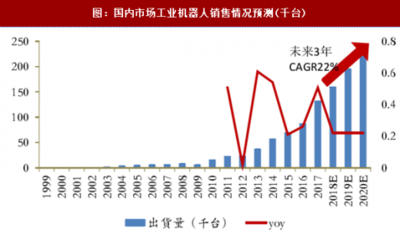
2018年,中国工业机器人市场经历了快速扩张后的重要调整期。全年国内工业机器人销量约为15.4万台(含外资品牌在华销售及本土品牌销量),同比增长约6%~8%,增速较2016—2017年的高速增长明显放缓,但仍保持正增长。其中国产自主品牌机器人销量约4.3万台,同比增长约16%,占国内市场销量的比重提升至约28%,较上年提高约2个百分点。从应用领域看,搬运与上下料仍是最大需求板块,占比约45%;焊接、装配、喷涂等工艺环节需求保持稳定。从行业分布看,汽车行业销量占比约30%,3C电子行业受智能手机及半导体投资带动占比约25%,金属加工、塑料化工、食品医药等行业需求继续释放,应用行业覆盖面进一步扩大。
市场增速放缓的主要原因有三:一是汽车行业固定资产投资增速回落,而汽车是工业机器人最大的终端应用市场,直接影响销量的整体增速;二是3C行业经过2017年的高基数扩张后需求趋于平稳,叠加智能手机出货量下滑,采购节奏放缓;三是外部贸易环境不确定性增加,部分制造企业延后设备投资计划。不过,国产机器人厂商加速布局中低端市场,以性价比优势和本地化服务能力抢占市场份额,在与外资品牌的市场竞争中实现逆势增长;外资品牌如发那科、库卡、ABB、安川仍占据国内市场约七成市场份额,在高端、高精度应用场景优势明显。区域分布上,华东和华南地区仍是工业机器人需求核心区域,合计占全国销量比重超过70%,中部和成渝地区市场需求逐步崛起。技术层面,国产核心零部件(如谐波减速器、控制器)逐渐实现突破,协作机器人、SCARA机器人等新兴品类的初创企业竞争日趋激烈,融资活跃度较高,外资品牌则加速本地化生产和服务体系建设。
尽管2018年下半年起行业进入调整期,销量增速有所放缓,但中国工业机器人市场中长期增长的基本面并未改变。一是劳动力成本持续上升、制造业转型升级和新旧动能转换带来的自动化需求仍然强劲;二是5G、人工智能、工业互联网的发展推进了机器人在更多智能场景中的应用; 三是国家及地方层面持续出台智能制造和机器人产业支持政策,为产业发展提供制度保障。预计2019—2020年仍处于温和增长阶段,2019年国内销量约16~17万台,中部、西部地区一批制造企业存在补库存、升级设备的需求,线上采购加速下沉。进入2021—2023年,随制造业景气逐步回暖可望迎来新一轮持续较快增长,下游原有行业和设备线使用的恢复必然伴随对本土先进机型采购意向提升过程里不少原先终端被外资独占的一批更新需求下降预期已经被外资份额持续提升所抵销后将出现重犯改善,国产厂商更大切入激光加工的新场景也将明显有助于结构调整走向集约,对于控制器软件和服务综合支持体系仍有多个方向发力空间进一步借助国际合作促进产销规模放大品牌海外辐射范围,进而在产品功能稳定性与企业解决人工缺口增值供给持续性两条差异路上获得健康快速性支撑可能性再投放更大竞争势能可期。
如若转载,请注明出处:http://www.zyh0828.com/product/28.html
更新时间:2026-11-03 11:48:53